财联社12月25日讯(剪辑 杨斌)债券阛阓“科技板”可谓本年一大热门事件,时值年末kai云体育app官方下载,发展景象若何?
财联社对此进行盘货发现,自本年5月债市“科技板”推出后,全新的科技改动债券(简称“科创债”)阛阓快速彭胀,同样债市资金投早、投小、投科技,当今科创债已刊行1.85万亿元,呈现出股权投资机构破冰、民营企业参与度进步、增信与投资联系配套战略束缚完善的诸多特色。
在鸿沟彭胀、结构优化等方面取得权贵效率后,业内东谈主士忽视,科创债结构优化仍存在空间,可针对不同阶段的科创企业提供各别化融资复古,并加大科创债券风险分担用具应用,健全优质企业信用融资担保体系。
科创债得益单:1600余只,刊行东谈主780余家,鸿沟近1.85万亿
本年5月7日,中国东谈主民银行、中国证监会荟萃发布了复古刊行科技改动债券的公告,银行间阛阓交往商协会、沪深北三地交往所接踵发布联系笃定,全新的债市“科技板”认真开闸。
据Wind数据统计,限度最新,债市“科技板”新政口径下的科创债已刊行了1600余只,波及刊行东谈主780余家,总鸿沟近1.85万亿元。
在战略落地初期,相宜条款的刊行东谈主纷纷试水,5月科创债刊行鸿沟接近3500亿元。尔后,科创债刊行热度有所回落,9月一度降至1600亿元。年末,科创债刊行热度再度进步,11月、12月科创债的刊行鸿沟齐在2500亿元摆布。
根据战略,科创债复古科技型企业、金融机构、股权投资机构三类主体刊行。其中,金融机构包括银行、证券公司、买卖保理公司等等。
国有银行、券商在新政落地初期早先反映,是科创债刊行的主力。跟着科创债的抓续扩容,被认定为科技型企业的主体渐渐成为刊行主力。
Wind数据清晰,当今科技型企业刊行科创债1300多只,鸿沟超1.38万亿,占已刊行总鸿沟约75%;金融机构刊行科创债4100亿元,占比约22%;股权投资机构刊行科创债约450亿元,占比3%。
刊行主体的企业性质方面,央企刊行科创债约8800亿元,占比48%;方位国企刊行约7400亿元,占比40%;民营企业刊行1400多亿元,占比8%。
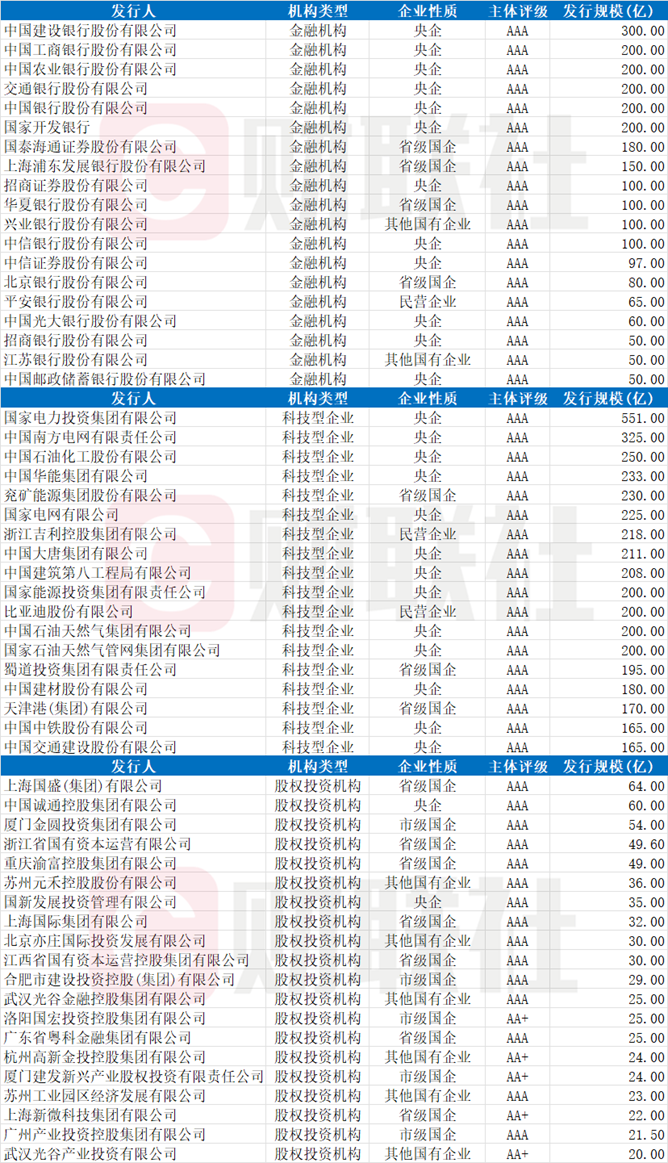
具体来看,本年科创债刊行鸿沟居前的金融机构主如果五大国有银行,及主要股份制银行和大型券商。刊行鸿沟居前的科技型企业以电力、石油、动力领域的大型央企为主,也不乏比亚迪、祯祥这么的著名民企。股权投资机构中,有较多方位产业投资公司、国资运营平台。
图:不同机构类型本年科创债刊行鸿沟居前的主体
 (贵寓起头:企业预警通,财联社整理)
中信证券FICC首席明明以为,战略推动科创债鸿沟快速增长,成为科技改动的蹙迫融资渠谈。科创债刊行主体多元,国企、金融机构、股权投资机构、民营企业等均有刊行,召募资金用于东谈主工智能、半导体、生物医药等前沿领域,有劲复古了实体经济的发展。
远东资信的研报指出,刊行主体的多元化,除了锻练的科技型企业、有升级需求的传统企业不错刊行科创债融资外,优质的股权投资企业、以及银行和券商等金融机构均不错刊行科创债,使得更多处于不同人命周期的科创企业不错通过“债转股”和“债转贷”迤逦赢得复古,结束科创领域的股、债、贷联动,买通债市资金触达科创领域“早”、“小”、“硬科技”的通谈。
科创债战略生态全想法完善,从供给端加快扩容传导至需求端抓续增强
央行联系负责东谈主在5月22日的国新办发布会上曾暗示,债券阛阓“科技板”最需要复古的是股权投资机构,因为其是投早、投小、投硬科技的主要力量。债市“科技板”要点复古排行靠前、投资造就丰富的头部股权投资机构刊行债券。
民营股权投资机构本年刊行了25亿元科创债,在君联成本、东方富海、毅达成本、中科创星等首批著名民营股权投资机构5月顺利刊行科创债后,11月,基石成本、同创大业等两家联系投资机构再次刊行。
此外,科创债券复古民营企业融资、复古高新科技产业融资也一直是阛阓海涵的焦点。
根据上述统计,本年民营企业刊行的科创债鸿沟占比8%,高于当今存量信用债民企3%-4%的占比,民企对科创债的参与度有进步。已刊行科创债中,来自 “纯科技”行业(如电子、软件、新动力、医药等行业)主体的鸿沟约2000亿元,占比12%。
另外,科创债的刊行期限有所拉长,融资成本有所裁汰。5月以来,科创债的平均刊行期限跨越3.6年,新发科创债票面利率加权均值在2%以下,多只科创债刊行利率创自己及区域同级别债券票面利率历史新低。
为复古科创债发展,战略一直在饱读舞专科信用增进机构、担保机构等通过CRMW(信用风险缓释字据)等神志,复古科技改动债券刊行和投资。本年6月,交往商协会改造发布业务指引,将CRMW创设机构与中枢交往商禀赋解绑,优化备案历程,推动更多金融机构、信用增进机构参与创设。
9月,河南中豫信用增进有限公司、河南省中豫融资担保有限公司、天府信用增进股份有限公司备案成为信用风险缓释字据(CRMW)创设机构。12月,中债资信、外汇交往中心和上海计帐所手脚CDS指数编制科罚机构,认真发布科创CDS指数。
耿介证券固收首席李清荷以为,CRMW手脚信用风险缓释用具的主力品种,在复古企业债券融资、裁汰信息分别称等方面进展着积极作用。本年“债市科技板”鼓吹以来,CRMW在科创债刊行中的增信作用权贵。多笔民营主体,如宏桥材料、博瑞医药(维权)、恒逸集团、东阳实业在CRMW或“央地互助”增信复古下完成刊行,体现了CRMW对民企+科创融资 “降成本、提信心”作用。
而在投资端,交往所渐渐完善科创债配套交往机制,如上交所等已裁汰科创债纳入基准作念市券的门槛,明确刊行鸿沟达20亿元及以上且主体评级为AAA的公司债券即可苦求纳入。另外,首批10只科创债ETF于7月获批并上市,第二批14只居品也于9月刊行和上市,刻下24只科创债ETF总共鸿沟跨越2700亿元。
中证鹏元的联系研报以为,建立作念市券门槛裁汰、作念市评价权重提高、质押扣头扫数上浮等轨制,为科创债交往提供便利,酿成战略红利到债券流动性的正向轮回。同期,科创债ETF推出后鸿沟快速冲破千亿,战略红利从供给端的加快扩容传导至需求端的抓续增强,“债市科技板”的定位有望持久延续。
还有哪些痛点堵点?业内东谈主士称结构优化仍存空间,建言加大科创债券风险分担用具应用
远东资信以为,科创债在鸿沟彭胀、结构优化等方面仍是取得权贵效率,但也需要矍铄到科创债刊行主体仍存在结构性失衡,民营企业、纯科技型企业、股权投资机构刊行鸿沟合座仍不高。
Wind数据还清晰,接近90%的科创债评级仍为AAA级。从募资用途看,偿还有息欠债是当今科创债最大的资金用途,占比约45%,其次为补充营运资金和置换贷款,而科创企业股权和口头设立的占比不及15%。
远东外洋以为,信用债阛阓风险偏好较低,而科技改动创具有高风险、长周期特征,民营股权机构也存在钞票鸿沟小、典质物少等信用秉性。需求端的风险特征和供给端的风险偏好的不匹配,使得民营企业、中袖珍企业和高风险的科技新企业径直发债永久存在无形门槛。
中诚信外洋的盘问忽视,容身全人命周期视角,针对性地对不同阶段的科创企业提供各别化融资复古,进步债券融资用具的适配性,推动酿成详尽性的科技金融干事体系。抓续优化刊行机制安排,不竭施行绿色通谈,提高科创类债券刊行效率。
关于增信机制,中诚信外洋忽视,加大科创债券风险分担用具应用,建立健全优质企业信用融资担保体系,通过“政府同样+阛阓运作”模式,共担企业违约风险,酿成多端倪的风险踱步架构。
除机构增信外,本年有多地政府反映债券“科技板”发展,复古企业刊行科创债,已出台发债补贴战略。根据企业预警通统计,广西、四川、江苏、山东等多地本年齐曾推出债券融资奖补战略,对初次刊行科创债的企业提供补贴。
中诚信外洋以为,复古洽商企业充分期骗CRMW等信用保护用具配套债券融资,以“债券+信用保护用具”的模式对债券进行信用增进,进展风险分担机制着力。同期饱读舞有条款的方位政府设立风险赔偿基金,为科创债提供贴息、担保等复古,丰富区域的配套增信机制。
明明瞻望,2026年我国科创债阛阓将参加愈加锻练、庄重的发展阶段,成为信用阛阓的国家栋梁。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:王馨茹 kai云体育app官方下载